返済が終わっても、ハイソな生活には戻らなかった——次に来たのは設備の更新だった
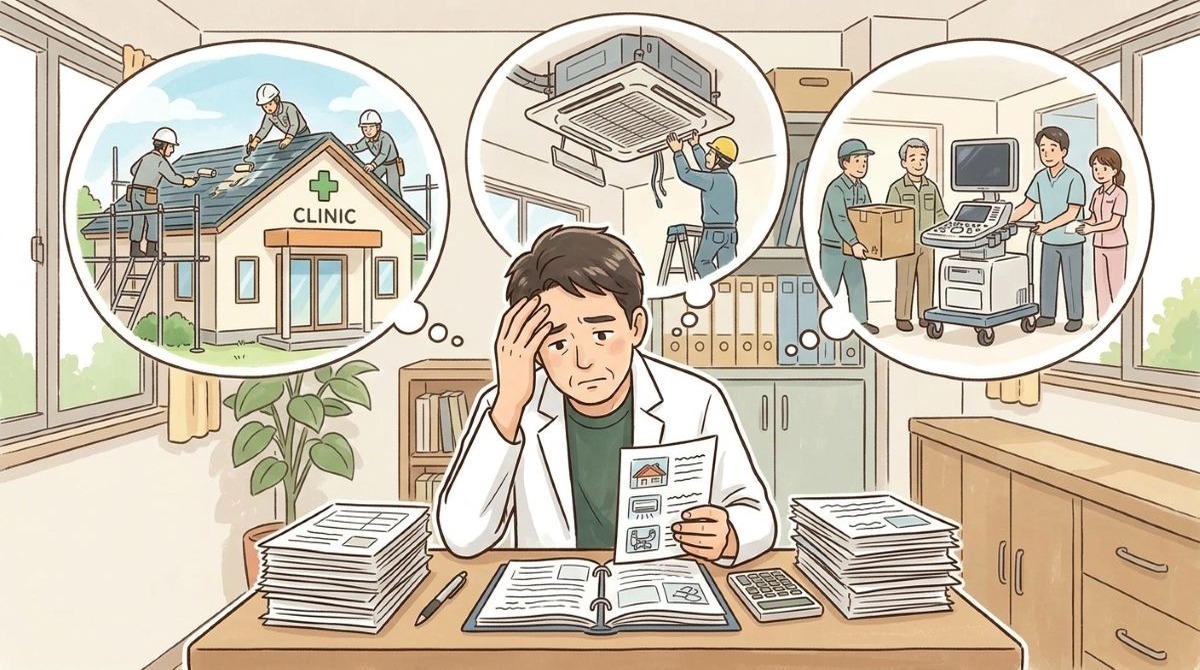
「あー、返済さえ終わってしまえば……」
承継してしばらくは、こんなことばかりを考えていました。
開業医になった直後は、収入が増える前から支払いだけが始まっていましたから、節約生活を強いられていました。勤務医の頃とは大違いです。
もちろん承継の準備をしていた頃にも、節約はしていました。しかし今にして思えば「ぬるい節約」でした。継いだあとは出て行くお金のスピードに圧倒され、節約は一気に「待ったなし」へ変わりました。
最初は本当にキツかった。だから返済が終われば、またハイブランドのものも買えるだろうし、優雅な生活が待っている。そう思っていました。
しかし実際に返し終えてみると、セレブな生活は戻りませんでした。その理由を書いてみます。
返済が終わったら、また買えると思っていた
勤務医だった頃は、毎月決まった額が入ってきました。教育資金と老後の蓄えを取り分けたら、残りは好きに使える。そう考えていました。今振り返れば、浪費癖がついていたのだと思います。
承継の準備期にも節約はしていたのですが、なんとなく「節約しなきゃ」と思って貯めていた感じでした。
いざ継いでみると、建設費や設計費用の支払い、多額の納税と、今まで見たことのない金額がものすごい勢いで消えていきます。借り入れた資金は、あっという間に減っていきました。
目の前で銀行残高が急速に減っていく光景は、まさに「恐怖」。それまでの「何となく節約」が「ケツに火がついた節約」へと変貌しました。
削ったモノと、削らなかったモノ
真っ先に削ったのは、ファッション雑誌とクルマ雑誌の定期購読、そして複数枚持っていた年会費の高いクレジットカードでした。服はユニクロにし、クレジットカードは年会費無料のカード1枚に絞りました。
ただ、節約というと、このように出費を抑える側に目が行きがちですが、実際に効いたのは「場所を避ける」ことのほうだったと思います。
繁華街には足を向けないようにしました。ショーウィンドウの商品が目に入ると、欲しくなってしまうからです。買わないと決めるより、見ないほうが早いし確実でした。
また用がなければ、コンビニにも行かなくなりました。経営の視点を持ってから、コンビニの見え方が変わりました。照明の明るさ、床の色合い、商品の陳列の仕方や配置など、数百円のものを次々と選ばせていく導線が上手に設計されているように思えたのです。もちろん私がそう感じたというだけの話で、根拠があるわけではありません。
鬼の節約を行っていましたが、削らなかったモノもあります。生活費、教育費、老後の蓄えなどです。生命保険は見直そうかとも思いましたが、勤務医の頃に十分に検討して加入したものだったので、そのままにしました。
生活費は削るかどうか迷いましたが、レシートを集めて「見える化」してみると、思ったほど使っていないことがわかりました。それにバランスの良い食事は健康の基本だと考えていますし、院長の健康は、ある意味で重要な経営資源です。
一つ一つ洗い出し、削るモノ、削らないモノを決めていきました。
返済は終わった。支払いは終わらなかった
そうして月日が経ち、返済の終わりが近づいてきました。最後には資金に余裕があったので、1ヶ月分を繰り上げて返しました。金額としては大きくありませんが、早く完済したことで、気分としては大いにスッキリしました。
返済が済んだら、また買い物をしようと考えていたのですが、実際には消費生活は戻ってきませんでした。
理由は2つあります。1つ目は、完済後にも大きな支払いが発生したからです。
まずは医療機器の更新です。医療機器の法定耐用年数は、機器の種類によって3年から10年と定められています(令和8年4月1日現在)。
耐用年数を過ぎても使える機械もありますが、性能は新しいほうがやはり良い。診療レベルを保つためにも必要な支出です。
また医療機器だけではありませんでした。空調設備の更新、屋根の防水工事、外壁の修繕。建物も設備も、時間が経てば劣化します。劣化すれば、更新とメンテナンスが要ります。
空調の更新も、屋根の防水工事も、百万円単位でした。しかも、来る時期をこちらで選べるものばかりではありません。一度に来ても耐えられるようにしておく必要があり、返済が終わったあとも、積み立ては続けることになりました。
あわせて読みたい 退職金は天から降ってくると思っていた——継いで知った、積んでおくという仕事勤務医の頃、退職金は天から降ってくるものだと思っていました。継いだ医院には規程も積み立てもなく、スタッフからの要望をきっかけに規程を作り、中 …
備えは法人口座で積んでいます。返済の途中には、一度に出て行く額が大きく、法人側の資金だけでは賄いきれない場面もありました。そのときは、個人から法人へ貸し付ける形で支払いました。節約が威力を発揮したのは、ココだったと思います。個人の蓄えのおかげで、医院の設備更新を止めずに済みました。
あわせて読みたい 個人資産はクリニックの基礎体力と気付いた日親子承継で院長になった私が、法人の税を個人の貯蓄で納めた経験から気づいたこと。医療法人への融資では理事長個人と法人が一体(連結)で見られる …
今は法人の備えでまかなえていますが、必要があれば個人から動かせるよう蓄えています。幸い、まだ使わずに済んでいます。
設備更新をケチれば、思わぬトラブルから診療を止めることになりかねません。設備の備えは、そのまま診療を止めないための備えでもありました。返済が終わっても、出て行くお金は止まらなかったのです。
戻らなかったのは、設備のせいだけではなかった
買い物三昧の生活に回帰しなかった2つ目の理由は、意識の変化です。
最初は寂しさがありました。ところが1年が経つ頃には、節約生活が「当たり前」になっていました。繁華街に行っても、コンビニに入っても、物が欲しくならないのです。
ガマンしていた機械式高級時計だけは、返済後、真っ先に買いました。買えるようになったので買った、という感じです。それ以上は「もういいかな」という気分でした。
どうも節約を続けるうちに「過度な消費はよくない」という別の価値観が生まれていたようでした。自分で決めたのではなく、気がついたらそうなっていた感じです。
返済が終わってもセレブな生活に戻らなかったのは、設備更新が必要というだけではなく、消費に対する心構えも変わっていたからだと思います。
勤務医だった頃の私は、入ってくるお金しか見ていませんでした。出て行く側のお金がハッキリ見えたのは、継いでからです。
まとめ:この経験で見えたこと
- 返済が終わっても、出て行くお金は止まらなかった。次に来たのは、建物のメンテナンスと設備の更新だった。
- 継いで開業医になっても、待っていたのはハイソな生活ではなかった。
- 設備の備えは法人で積んでいるが、返済の途中には賄いきれない場面があり、個人の貯蓄が威力を発揮した。
- 自分の場合は、必要な部分への出費は削らなかった。生活費、教育費、老後の蓄え、そして設備がそれにあたる。
本記事は特定の金融商品の売買を推奨するものではなく、投資判断はご自身の責任でお願いします。医療相談は行っておりません。内容には正確性を期していますが、完全性を保証するものではありません。